Manter as obrigações fiscais em dia é fundamental para todo MEI em Macapá que deseja preservar a regularidade do seu CNPJ, garantir benefícios previdenciários e manter o crescimento do seu negócio. A Declaração Anual do Simples Nacional (DASN-SIMEI) é o compromisso mais importante do microempreendedor individual perante a Receita Federal.
Existem caminhos claros para apurar receitas e declarar os valores sem correr o risco de pagar multas ou ter o cadastro bloqueado. Este guia prático apresenta o passo a passo da declaração, orienta sobre o limite de faturamento e ajuda a identificar o momento ideal para expandir seu negócio no Amapá.
O que é a DASN-SIMEI e qual o seu objetivo?
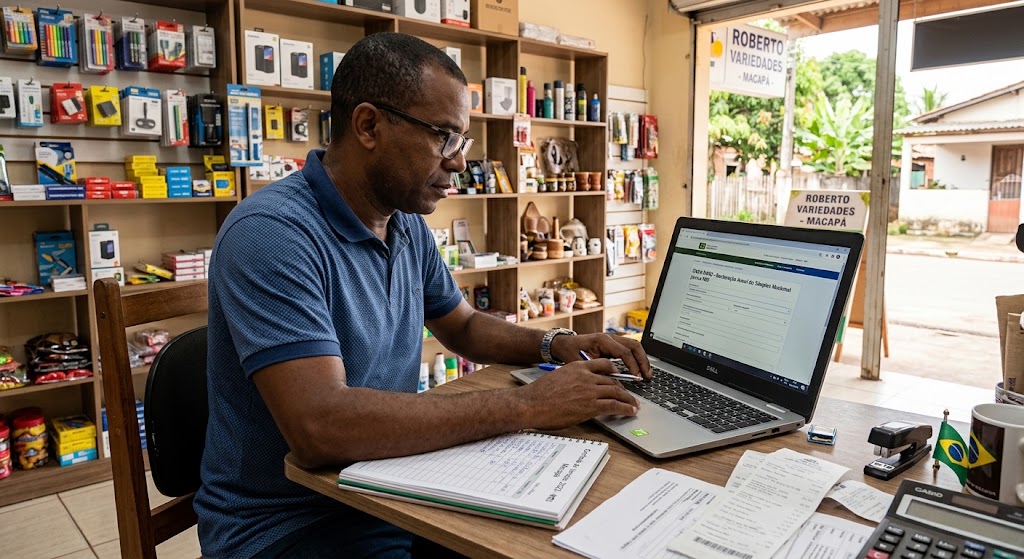
A DASN-SIMEI é a declaração anual obrigatória na qual o microempreendedor informa todo o faturamento bruto obtido no ano anterior. O documento consolida as receitas com vendas de mercadorias e prestações de serviços.
A apresentação da declaração é indispensável mesmo que a empresa não tenha registrado faturamento no período. A entrega regular garante a manutenção do enquadramento no Simples Nacional e resguarda os direitos previdenciários do titular.
Resumo sobre a declaração:
A DASN-SIMEI é a prestação de contas anual do MEI, devendo ser enviada até 31 de maio pelo Portal do Simples Nacional. O documento informa a receita bruta total do ano anterior, dividida entre comércio/indústria e serviços, além de indicar se houve contratação de empregado.
Passo a passo para declarar o faturamento do MEI em Macapá
Organizar os relatórios mensais de receita bruta simplifica o envio da declaração anual e evita divergências fiscais.
Some os relatórios mensais de receita bruta: Reúna os valores faturados mês a mês entre janeiro e dezembro do ano anterior, separando comércio e serviços.
Acesse o Portal do Simples Nacional ou app MEI: Informe o número do seu CNPJ na aba de declaração anual do SIMEI.
Preencha os valores de receita bruta: Digite os montantes totais obtidos com atividades de comércio/indústria (ICMS) e prestação de serviços (ISS).
Informe se teve empregado registrado: Confirme se a empresa manteve funcionário contratado no período declarado.
Transmita a declaração e guarde o recibo: Emita o comprovante de transmissão da DASN-SIMEI e salve o arquivo digital para consultas futuras.
Como funciona a apuração no comércio e serviços na capital amapaense
Empresas que atuam na capital do Amapá contam com particularidades locais que dinamizam a economia regional. O ecossistema comercial beneficia-se de incentivos específicos, como explorado em nosso artigo sobre os benefícios da Área de Livre Comércio de Macapá.
Independentemente da região, a segregação na declaração deve seguir o padrão determinado pelo SEBRAE:
- Atividades de Comércio e Indústria: Faturamento proveniente da venda de produtos e mercadorias (sujeitas ao ICMS).
- Atividades de Serviços: Faturamento decorrente de serviços prestados a pessoas físicas ou jurídicas (sujeitas ao ISS).
- Atividades Mistas: Empresas que vendem produtos e prestam serviços devem informar ambos os valores nos campos específicos da tela de transmissão.
Tabela comparativa: Manter a declaração em dia vs. Atrasar a entrega
Entender os impactos do descumprimento de prazos ajuda a priorizar a organização fiscal do negócio.
| Aspecto Analisado | Declaração Entregue no Prazo | Declaração Fora do Prazo (Atraso) |
|---|---|---|
| Custo de Transmissão | Gratuita via portal governamental | Aplicação de multa mínima (MAED) |
| Situação do CNPJ | Regular perante a Receita Federal | Inscrição pode ser suspensa ou cancelada |
| Acesso a Linhas de Crédito | Facilitado em bancos e instituições | Bloqueado devido a pendências no cadastro |
| Benefícios do INSS | Garantidos e mantidos sem interrupção | Riscos na concessão por pendências do DAS |
| Emissão de Certidões (CND) | Liberada para participação em concorrências | Bloqueada até o pagamento da multa |
O que fazer ao ultrapassar o limite de faturamento do MEI?
O teto de faturamento anual do MEI é de R$ 81 mil (com limite proporcional para empresas abertas no meio do ano). Caso a receita bruta supere esse limite, a empresa precisa realizar o desenquadramento do SIMEI e migrar para o porte de Microempresa (ME).
Ultrapassagem de até 20% do limite (Até R$ 97.200,00)
O MEI recolhe os boletos DAS normais até dezembro do ano vigente e paga a guia complementar referente ao excesso no início do ano seguinte, migrando para Microempresa a partir de 1º de janeiro.
Ultrapassagem superior a 20% do limite (Acima de R$ 97.200,00)
O desenquadramento é retroativo a janeiro do ano em curso ou à data de abertura. A empresa passa a recolher impostos retroativos pelo Simples Nacional regular (Anexos I a V), exigindo o suporte de uma assessoria contábil para regularização.
Expandir a estrutura física para bairros estratégicos ou atuar em novos canais exige planejamento; leia nosso guia sobre os melhores bairros para abrir empresa em Macapá.
Transição de MEI para ME: Quando vale a pena expandir?
Migrar de MEI para Microempresa (ME) não deve ser visto como uma complicação, mas como uma consequência natural do crescimento comercial. A transição libera vantagens operacionais indispensáveis para o avanço da empresa:
- Possibilidade de contratar mais colaboradores: A ME permite registrar equipe maior para escalar as vendas.
- Sem trava no faturamento inicial: O teto da ME alcança até R$ 360 mil ao ano no Simples Nacional.
- Emissão irrestrita de notas fiscais: Flexibilidade total para fechar contratos com grandes fornecedores e órgãos públicos.
- Atuação em novos mercados regionais: Facilidade para estruturar expansões para outros estados, conforme abordado na análise sobre planejamento de expansão nacional e alíquotas estaduais.
Perguntas Frequentes sobre MEI em Macapá (FAQ)
A DASN-SIMEI deve ser transmitida anualmente até o dia 31 de maio, referente ao faturamento obtido no ano-calendário anterior.
A falta de entrega gera incidência de multa de mora, impede a emissão das guias mensais DAS, bloqueia a Certidão Negativa de Débitos e pode levar ao cancelamento do CNPJ.
Sim. Mesmo que a empresa não tenha registrado nenhuma receita ou nota emitida no ano, a entrega da DASN-SIMEI informando R$ 0,00 é obrigatória.
A multa por atraso na entrega (MAED) tem valor mínimo de R$ 50,00 ou de 2% ao mês-calendário sobre o montante dos tributos declarados.
Após a transmissão dos dados no Portal do Simples Nacional ou app MEI, o sistema gera automaticamente o recibo de entrega em formato PDF para download.
Não é obrigatório por lei, mas o acompanhamento de uma consultoria contábil é recomendado para evitar erros no preenchimento de receitas e monitorar o teto de faturamento.
Basta acessar novamente o Portal do Simples Nacional, selecionar a opção “Declaração Retificadora”, informar o ano correspondente e corrigir os dados necessários.
Sim. O lucro gerado pelo MEI deve ser repassado ao titular e declarado na aba de rendimentos isentos ou tributáveis da declaração do IRPF, dependendo da escrituração contábil mantida.