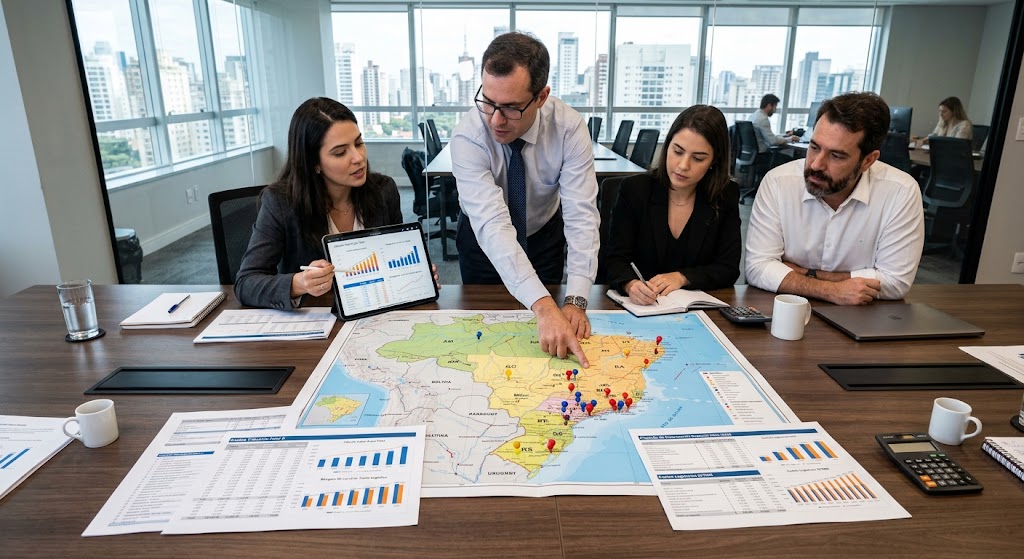
Dominar o mercado brasileiro é o grande objetivo da maioria dos empreendedores de sucesso. No entanto, estruturar um planejamento de expansão nacional exige muito mais do que apenas força de vendas e boa logística.
O Brasil possui um dos sistemas tributários mais complexos e fragmentados do mundo. A cada nova fronteira estadual cruzada, as regras do jogo mudam, impactando diretamente o preço final e a margem de lucro.
Compreender o emaranhado das alíquotas estaduais é o primeiro passo para não transformar o sonho do crescimento em um pesadelo fiscal. Neste artigo, detalharemos os principais desafios tributários interestaduais e como preparar sua empresa para essa jornada.
A Complexidade do ICMS nas Operações Interestaduais
O Imposto sobre Circulação de Mercadorias e Serviços (ICMS) é o principal tributo estadual brasileiro. Ele incide sobre praticamente todas as movimentações comerciais de produtos físicos no país.
O grande desafio da expansão reside no fato de que cada um dos 27 estados possui autonomia para definir suas próprias alíquotas internas. Isso significa que um mesmo produto pode ter 27 tributações diferentes dependendo de onde é vendido.
Quando uma empresa decide vender para fora do seu estado de origem, entram em cena as alíquotas interestaduais. Elas são fixadas, via de regra, em 7% ou 12%, dependendo da região de origem e do estado de destino da mercadoria.
O Que é o DIFAL e Como Ele Corrói as Margens?
O Diferencial de Alíquota (DIFAL) foi criado para equilibrar a arrecadação entre os estados produtores e os estados consumidores. Ele evita que os clientes comprem apenas de estados com impostos menores.
Basicamente, o DIFAL é a cobrança da diferença entre a alíquota interestadual e a alíquota interna do estado de destino. Se o seu planejamento não prevê esse custo, a sua margem de lucro é quem pagará a conta.
Muitos empresários iniciam vendas online para todo o país sem ajustar a precificação por região. O resultado é a venda de grandes volumes que, no fim do mês, não geram lucro devido ao peso do DIFAL recolhido.
Substituição Tributária (ST): O Maior Desafio Logístico
Se o ICMS já é complexo, a Substituição Tributária (ICMS-ST) eleva o desafio a um novo patamar. Trata-se de um mecanismo onde o governo cobra o imposto de toda a cadeia produtiva de forma antecipada.
Geralmente, a indústria ou o importador é obrigado a recolher o ICMS que seria pago pelos distribuidores e varejistas futuros. O problema surge quando a mercadoria cruza a fronteira estadual, pois as regras de ST mudam drasticamente.
Para que a ST seja aplicada entre dois estados, é necessário que exista um Protocolo ou Convênio firmado entre eles. Caso contrário, a empresa precisará recolher a antecipação do imposto na barreira fiscal, travando a logística de entrega.
| Característica | Regra Geral (ICMS Normal) | Substituição Tributária (ICMS-ST) |
|---|---|---|
| Responsável pelo Recolhimento | Cada participante da cadeia paga a sua parte. | O primeiro da cadeia (indústria/importador) paga por todos. |
| Momento da Cobrança | No momento da venda de cada etapa. | Antecipado, presumindo o preço final de venda. |
| Risco em Barreira Interestadual | Baixo, desde que as guias padrões acompanhem a NF-e. | Alto. Falta de convênio exige pagamento imediato na fronteira. |
Benefícios Fiscais Regionais Como Estratégia Competitiva
Uma objeção comum ao crescimento é o medo de que os custos tributários inviabilizem a operação em regiões distantes. Contudo, o planejamento inteligente busca exatamente os incentivos fiscais oferecidos por áreas estratégicas.
Muitos estados e municípios oferecem reduções de base de cálculo ou isenções para atrair novos centros de distribuição. Conhecer os benefícios da área de livre comércio em Macapá é um exemplo clássico de como otimizar custos logísticos no Norte do país.
Instalar uma filial em uma região incentivada pode reduzir drasticamente o custo de aquisição de mercadorias. Essa economia tributária é frequentemente o diferencial que permite praticar preços mais agressivos contra a concorrência local.
Escolha da Sede Física Durante a Expansão
Expandir nacionalmente não significa apenas vender online; muitas vezes exige a abertura de filiais ou centros de distribuição. A escolha geográfica desse novo endereço físico impacta toda a malha tributária da empresa.
Regiões com melhor infraestrutura portuária e viária costumam ter custos operacionais menores. No entanto, é fundamental cruzar esses dados logísticos com as legislações de zoneamento urbano e incentivos fiscais locais.
Analisar detalhadamente os melhores bairros para abrir empresa em Macapá, por exemplo, evita multas por irregularidades em áreas não permitidas para o tráfego de cargas pesadas.
Como o Varejo Sofre com a Falta de Planejamento
O setor de supermercados, atacarejos e lojas de conveniência lida com um mix de milhares de produtos diferentes. Cada um desses itens possui uma classificação fiscal (NCM) única, que determina a sua tributação estadual.
Expandir uma rede varejista para um estado vizinho exige recadastrar toda a base de produtos no sistema de gestão. Um único erro no cadastro de um NCM pode gerar multas milionárias durante uma fiscalização de barreira.
Por isso, contar com uma contabilidade para mercadinhos em Macapá ou na sua região alvo é vital. Especialistas locais entendem as particularidades dos decretos estaduais que isentam produtos da cesta básica, por exemplo.
A Importância de Sistemas de Gestão (ERP) Robustos
É humanamente impossível calcular regras tributárias de 27 estados diferentes utilizando planilhas manuais. A tecnologia é o pilar de sustentação de qualquer empresa que deseja romper as barreiras regionais.
Um sistema de ERP eficiente deve estar parametrizado com a matriz fiscal atualizada diariamente. Ele precisa identificar automaticamente a origem, o destino e o NCM do produto para calcular o ICMS e o DIFAL na nota fiscal.
Segundo orientações constantes do Sebrae, o investimento em inovação e automação de processos não é custo, é sobrevivência. Negócios não digitalizados estão fadados ao erro humano e à consequente autuação fiscal.
O Papel do Fundo de Combate à Pobreza (FCP)
Além das alíquotas tradicionais de ICMS, os empresários costumam ser pegos de surpresa pelo Fundo de Combate à Pobreza. Trata-se de um adicional no imposto, geralmente entre 1% e 2%, destinado a programas sociais.
O FCP não incide sobre todos os produtos, sendo focado em mercadorias consideradas supérfluas pelas legislações estaduais. Cosméticos, bebidas alcoólicas, eletrônicos e fumo são os itens mais taxados por esse fundo.
A grande armadilha é que cada estado possui sua própria lista do que é considerado supérfluo. Um planejamento tributário minucioso mapeia essa incidência para que o custo extra seja embutido no preço de venda antecipadamente.
- Cosméticos e produtos de perfumaria
- Bebidas alcoólicas
- Eletrônicos e aparelhos de comunicação
- Cigarros e produtos derivados do fumo
O Peso da Burocracia nas Obrigações Acessórias
Vender para outros estados não afeta apenas o bolso da empresa, mas também a rotina do departamento administrativo. Diferentes governos estaduais exigem diferentes relatórios mensais para cruzar informações de compra e venda.
O envio de obrigações acessórias, como o SPED Fiscal, torna-se incrivelmente mais denso em operações interestaduais. A Receita Federal monitora constantemente essas declarações em busca de qualquer divergência mínima de dados.
Uma consultoria especializada atua exatamente na mitigação desse risco documental. O alinhamento preventivo garante que todas as obrigações sejam entregues no formato e no prazo exigidos por cada secretaria de fazenda.
Qual é o Momento Ideal Para Expandir Nacionalmente?
Muitos gestores questionam quando é seguro dar o próximo passo rumo à expansão. O receio de comprometer o capital de giro em um estado desconhecido paralisa projetos promissores por anos a fio.
O momento ideal surge quando o seu modelo de negócios está validado regionalmente e o caixa possui liquidez estruturada. Expansão exige fôlego financeiro para suportar os custos iniciais de adaptação logística, marketing local e estruturação fiscal.
Além disso, a decisão deve ser sempre baseada em dados, e não em instintos ou vaidade corporativa. Se o estudo de viabilidade tributária apontar que as margens no estado vizinho são saudáveis, o avanço torna-se uma progressão natural.
A Reforma Tributária e o Futuro das Expansões
O Brasil está passando por um longo período de transição rumo à implementação do novo Imposto sobre Valor Agregado (IVA Dual). A promessa do Ministério da Fazenda é simplificar drasticamente as operações interestaduais no futuro.
Com a criação do Imposto sobre Bens e Serviços (IBS), as legislações fragmentadas dos 27 estados tendem a ser unificadas. Isso eliminará a atual guerra fiscal e facilitará o cálculo dos tributos sobre o consumo.
No entanto, o período de transição que durará até 2033 exigirá o dobro de atenção das empresas. Os sistemas precisarão calcular simultaneamente o modelo antigo (ICMS/ST) e o modelo novo (IBS/CBS), demandando alto preparo consultivo.
Para entender como estruturar o planejamento tributário da sua expansão nacional e evitar prejuízos com alíquotas estaduais, conte com as soluções consultivas e especializadas da Serwath.
Solicitar Consultoria